
الإجابة المختصرة: بطاقة جيون هي بطاقة خصم مباشر أو مسبقة الدفع أو بشعار مشترك تعمل على منظومة البطاقات الوطنية في الإمارات، التي تديرها مدفوعات الاتحاد التابعة لمصرف الإمارات المركزي. وهذا الأسبوع وصلت جيون إلى فئة جديدة: أطلقت بوتيم بطاقة «بوتيم ون جيون» مسبقة الدفع، وهي أول بطاقة جيون مسبقة الدفع تصدرها منصة تقنية مالية، وتستهدف العمال الذين يتقاضون رواتبهم عبر نظام حماية الأجور، بدءًا بـأكثر من 200 ألف عامل وصولًا إلى 4 ملايين. وقبلها بيوم أعلنت وزارة الموارد البشرية والتوطين انضمام سبعة بنوك ودور صرافة إلى نظام حماية الأجور المطوّر ليصل إلى 17 شريكًا. معًا، يربط الإعلانان الراتب بالبطاقة بالإنفاق على بنية دفع محلية، وعلى فرق الرواتب والمحافظ والدفع في الإمارات أن تستعد لذلك الآن.
انتقلت بطاقة جيون من خبر إطلاق في يوليو إلى بطاقة ستصل قريبًا إلى أيدي مئات الآلاف من العمال. ففي 28 أكتوبر 2026 أعلنت بوتيم بطاقة «بوتيم ون جيون» مسبقة الدفع، وتوزعها عبر شبكة رواتب الشركات لديها ودور الصرافة الشريكة. وفي مساء اليوم نفسه نقلت وكالة أنباء الإمارات (وام) انضمام بنك أبوظبي الأول، والإمارات دبي الوطني، وبنك دبي الإسلامي، والمشرق، وبنك عجمان، ولاري للصرافة، ومركز الخليج الأول للصرافة إلى نظام حماية الأجور المطوّر الذي تشغّله مدفوعات الاتحاد لصالح الوزارة. أي أن مدفوعات الاتحاد صارت تحت مسار الراتب ومنظومة البطاقة معًا، وهذا هو الخبر الحقيقي لكل من يبني أنظمة رواتب أو محافظ أو تطبيقات تحويل أو صفحات دفع في الإمارات. في هذا الدليل نشرح ما أُعلن، وما هي بطاقة جيون وما ليست هي، وقائمة العمل التي نقترحها.
حقائق أساسية (حتى 30 أكتوبر 2026، الساعة 09:30 بتوقيت غزة)
- بطاقة بوتيم ون جيون: أُعلنت في 28 أكتوبر 2026 كأول بطاقة مسبقة الدفع تصدرها منصة تقنية مالية على منظومة جيون، وتوزَّع عبر شبكة رواتب الشركات ودور الصرافة الشريكة (بيان بوتيم).
- الحجم: أكثر من 200 ألف عامل في المرحلة الأولى، والهدف حتى 4 ملايين، ولدى بوتيم أكثر من 8.5 مليون مستخدم في الإمارات (غلف نيوز).
- الشروط بحسب بوتيم: تسجيل رقمي بعدة لغات، دون حد أدنى للراتب أو للرصيد، مع تحويلات إلى أكثر من 170 وجهة، واستثمار في الذهب والفضة من 10 دراهم، ومنتجات ائتمان لمن تنطبق عليه الشروط.
- نظام حماية الأجور: 7 شركاء جدد (بنك أبوظبي الأول، الإمارات دبي الوطني، دبي الإسلامي، المشرق، بنك عجمان، لاري للصرافة، مركز الخليج الأول للصرافة) ليصل العدد إلى 17، ويغطي النظام أكثر من 99% من عمال القطاع الخاص بمتوسط 37 مليار درهم شهريًا (وام).
- آلية النظام المطوّر: أُطلق في ديسمبر 2025 من الوزارة مع المصرف المركزي ومدفوعات الاتحاد، ويعمل بواجهات برمجية آمنة وتبادل فوري للبيانات، دون أوراق أو زيارة فرع، وبيانات مطلوبة أقل بنحو 90%.
- منظومة جيون: أُعلن الإطلاق التشغيلي في 20 يوليو 2026، وكان بنك أبوظبي الأول (خصم مباشر) وبنك دبي التجاري (مسبقة الدفع) من أوائل المصدرين، وفعّلت نتورك إنترناشيونال القبول الإلكتروني دون رسوم إضافية على التجار.
- الشعار المشترك: أول بطاقة ائتمانية «جيون–ماستركارد» أُعلنت في 21 يوليو 2026 (مدفوعات الاتحاد).
ما الذي أطلقته بوتيم بالضبط؟
بطاقة «بوتيم ون جيون» بطاقة مسبقة الدفع تصدرها بوتيم على منظومة جيون، فتُعالَج معاملاتها المحلية داخل الدولة. وبوتيم معتمدة من وزارة الموارد البشرية والتوطين كمزوّد لخدمات نظام حماية الأجور، فيستطيع صاحب العمل دفع الرواتب عبر خدمة الرواتب لديها، ويستطيع العامل إنفاق راتبه بالبطاقة في أجهزة الدفع وعبر الإنترنت. قبل ذلك كانت قيمة الراتب الرقمي تنتهي غالبًا عند الصراف الآلي: يصل المبلغ، فيسحبه العامل نقدًا.
قرار التوزيع هو الأهم من ناحية المنتج: بوتيم لا تبدأ بالتسويق في متاجر التطبيقات، بل بأصحاب العمل الذين تدفع رواتبهم أصلًا، وبدور الصرافة التي يزورها العمال لتحويل الأموال إلى أهلهم. وقال أندريا تشيانكيتي، الرئيس التنفيذي للمنتجات في مدفوعات الاتحاد، إن دخول مزيد من البنوك وشركات التقنية المالية يوسّع وصول المنظومة إلى «شرائح جديدة من العملاء». وليست هذه أول خطوة لبوتيم مع جيون، فقد أعلنت في مايو 2025 شراكة مع بنك المارية المحلي لإصدار بطاقات جيون مسبقة الدفع، وكانت «بوتيم ماني» ضمن أول 11 جهة جاهزة للإصدار في يوليو 2026. الجديد هو منتج حي بقناة توزيع محددة وهدف معلن.
ما الذي تغيّر في نظام حماية الأجور في الإمارات؟
نظام حماية الأجور هو النظام الذي تدفع عبره منشآت القطاع الخاص المسجلة لدى الوزارة رواتب موظفيها، لتتأكد الوزارة من وصول الأجور في موعدها. النسخة المطوّرة التي أُطلقت في ديسمبر 2025 استبدلت التسجيل الورقي بـربط عبر واجهات برمجية بين الوزارة والمؤسسات المالية المشاركة، من خلال منصة مركزية تطورها وتشغّلها مدفوعات الاتحاد. وصار صاحب العمل يسجل رقميًا عبر بنك أو دار صرافة مرتبطة ويحصل على الخدمة فورًا.
| الشركاء قبل 28 أكتوبر 2026 (10) | الشركاء الجدد المعلنون في 28 أكتوبر 2026 (7) |
|---|---|
| الأنصاري للصرافة، لولو للصرافة، جي سي سي للصرافة، الفردان للصرافة | بنك أبوظبي الأول، الإمارات دبي الوطني، بنك دبي الإسلامي |
| بنك ويو، مصرف أبوظبي الإسلامي، بنك المارية المحلي | المشرق، بنك عجمان |
| بنك حبيب إيه جي زيورخ، مجموعة e&، بوتيم | لاري للصرافة، مركز الخليج الأول للصرافة |
ووصفت دلال الشحي، الوكيل المساعد لحماية العمل في الوزارة، النظام المطوّر بأنه تحوّل من أداة امتثال إلى «منصة مالية رقمية متكاملة» توفر بيانات موثوقة عن سوق العمل. وهذه العبارة مهمة لفرق المنتجات: نظام حماية الأجور صار مسار بيانات بواجهات برمجية، وسجل الراتب فيه من أوثق مؤشرات الدخل في الدولة.
هل بطاقة جيون فيزا أم ماستركارد؟
هذا من أكثر الأسئلة بحثًا عن جيون، والجواب: لا. جيون منظومة بطاقات محلية مثل «مدى» في السعودية و«ميزة» في مصر. وعملية الشراء داخل الإمارات ببطاقة جيون تمر عبر البنية التحتية الوطنية بدل الشبكات الدولية، وهذا ما يخفض تكلفة التاجر ويُبقي بيانات الدفع داخل الدولة.
وللعمل خارج الدولة يجب أن تحمل البطاقة شعارًا مشتركًا مع شبكة دولية. لدى مدفوعات الاتحاد شراكات شعار مشترك لبطاقات الخصم والمسبقة الدفع، وأعلنت في 21 يوليو 2026 أول بطاقة ائتمانية «جيون–ماستركارد» في العالم مع مركز معالجة وعمليات جديد لماستركارد في الإمارات. لكن ليست كل البطاقات كذلك، فبنك أبوظبي الأول قال إن أول بطاقة خصم جيون أصدرها كانت للاستخدام المحلي عند الإطلاق. عمليًا، وجه البطاقة وشروط الجهة المصدرة هما ما يخبرك إن كانت ستعمل في رحلة إلى الرياض أو القاهرة.
مزايا بطاقة جيون ورسومها وطريقة الحصول عليها
- أين تعمل: أجهزة نقاط البيع والتجارة الإلكترونية والصرافات الآلية والمحافظ الرقمية، مع دعم الدفع اللاتلامسي، بحسب إعلان الإطلاق الذي نقلته ذا ناشيونال.
- المزايا: تعلن مدفوعات الاتحاد عن أكثر من 150 عرضًا لحاملي بطاقات جيون، من السفر والسينما إلى التأمين في بعض الفئات (مدفوعات الاتحاد).
- الرسوم: رسوم حامل البطاقة تحددها الجهة المصدرة، فاطلب بيان الحقائق الأساسية وجدول الرسوم. وللتجار قالت نتورك إنترناشيونال إنه لا رسوم إضافية على معاملات جيون عبر بوابتها.
- طريقة الحصول عليها: عبر جهة مصدرة مشاركة (تطبيق البنك أو دار الصرافة أو تطبيق التقنية المالية)، والعمال على رواتب بوتيم يحصلون على البطاقة عبر صاحب العمل أو دور الصرافة الشريكة.
- دون حساب بنكي: تصف مدفوعات الاتحاد بطاقة جيون مسبقة الدفع بأنها وسيلة للدفع «دون الحاجة إلى حساب مصرفي»، ولهذا تناسب العمال المسجلين في نظام حماية الأجور ممن لا يملكون حسابًا جاريًا كاملًا.
لماذا يهم ربط الراتب بالبطاقة على بنية محلية فرق المنتجات؟
ضع الإعلانين جنبًا إلى جنب تجد دائرة مغلقة: نظام حماية الأجور (تشغّله مدفوعات الاتحاد) ينقل الراتب، وجهة تقنية مالية أو دار صرافة معتمدة تحفظه، وبطاقة جيون (منظومة مدفوعات الاتحاد) تنفقه، وتطبيق آني (من مدفوعات الاتحاد أيضًا) يحوّل الأموال بين الأفراد في أقل من 10 ثوانٍ وحتى 50 ألف درهم للعملية. إنها منظومة دفع محلية بمشغّل واحد في الأساس، وهو النمط نفسه الذي بنته السعودية مع «مدى» و«سريع» وحماية الأجور عبر «مُدد».
ويترتب على ذلك ثلاثة أمور. أولًا، يصبح العامل منخفض الدخل عميلًا للدفع في المتاجر وعبر الإنترنت لا عميل سحب نقدي فقط، وستظهر لتطبيقات البقالة والتوصيل وشحن الرصيد والتحويل أرقام بطاقات جيون لم تتعامل معها من قبل. ثانيًا، تصبح بيانات الرواتب بيانات منتج: سجل نظام حماية الأجور مؤشر دخل قوي لمنتجات السلفة على الراتب والتمويل الصغير والادخار، وبوتيم تقول أصلًا إن المؤهلين يستطيعون الوصول إلى منتجات ائتمان. وهذا يتطلب موافقة صريحة وتقليلًا للبيانات وسجل تدقيق وفق قانون حماية البيانات وقواعد حماية المستهلك لدى المصرف المركزي. ثالثًا، تصبح اللغة ومستوى القراءة متطلبًا أساسيًا، فقوة عمل من 4 ملايين شخص تتحدث لغات كثيرة، وقد يكون أول مستخدمي البطاقة لم يملكوا بطاقة من قبل.
قائمة العمل لفرق الرواتب والمحافظ وصفحات الدفع في الإمارات
لأنظمة الرواتب والموارد البشرية
- حدد أيّ الشركاء الـ17 يتعامل معهم عملاؤك، وانقلهم إلى المسار المطوّر المرتبط بواجهات برمجية بدل رفع الملفات حيث يدعم الشريك ذلك.
- تعامل مع حالة الراتب كمراحل حية (مُرسل، مقبول، مُودع، فشل) لا كملف شهري، واعرض الحالة نفسها لصاحب العمل والعامل.
- أضف خيار «الدفع إلى بطاقة جيون مسبقة الدفع» لكل موظف، وسجّل الموافقة ومرجع البطاقة دون تخزين أرقام البطاقات في قاعدة بيانات الموارد البشرية.
للمحافظ ودور الصرافة ومُصدري البطاقات
- صمّم التسجيل لمن يحمل بطاقة لأول مرة: مسح الهوية الإماراتية، وخطوات قصيرة، ومساعدة صوتية أو مرئية، ودعم اللغات التي يتحدثها عمالك فعلًا لا العربية والإنجليزية فقط.
- اعرض «وصل الراتب» والرصيد والرسوم في الشاشة الأولى، وأرسل إشعارًا مع كل شحن وكل عملية، واجعل تجميد البطاقة وإعادة تعيين الرقم السري بلمسة واحدة.
- انشر جدول رسوم بلغة بسيطة (السحب من الصراف، والاستخدام الدولي للبطاقات ذات الشعار المشترك، والاستبدال، وعدم النشاط)، وكرره لحظة تطبيق الرسم.
- توقّع ذروة يوم الراتب في الدخول والشحن والتحويل، واختبر الأحمال ليوم نزول الرواتب، وجهّز طوابير المعالجة والإشعارات مسبقًا.
- أضف حماية من الاحتيال في أسبوع الرواتب، حين ينتحل المحتالون صفة صاحب العمل أو البنك أو الجهات الحكومية. راجع قائمتنا لمكافحة الاحتيال الإلكتروني في الإمارات.
للتجار وفرق صفحات الدفع
- اسأل جهة القبول أو بوابة الدفع (مثل نتورك إنترناشيونال التي تقبل جيون إلكترونيًا) إن كانت جيون مفعّلة على حسابك، واحصل منها على نطاقات أرقام بطاقات جيون بدل التخمين.
- لا ترفض أنواع البطاقات غير المعروفة في الواجهة الأمامية، واترك القرار للبوابة، واعرض شعار جيون عند تطابق الرقم، وتأكد أن نظام التعرف على نوع البطاقة لا يصف جيون بأنها «بطاقة غير صالحة».
- للبطاقات ذات الشعار المشترك، تأكد مع جهة القبول من آلية التوجيه المحلي حتى تمر المشتريات داخل الإمارات عبر المسار المحلي الأقل تكلفة.
- أعد كتابة رسائل الرفض: البطاقة المسبقة الدفع ذات الرصيد غير الكافي تحتاج رسالة «اشحن البطاقة أو استخدم بطاقة أخرى» لا خطأ عامًا. راجع لماذا رفض البطاقة مهمة استرداد لا رسالة خطأ.
- اعرض الدفع عبر رمز QR من آني أو «طلب الدفع» بجانب البطاقات لمن يفضّل الدفع من حسابه.
ماذا يعني ذلك للفرق في السعودية ومصر؟
الإمارات تلحق بنموذج يعمل به جيرانها: السعودية لديها «مدى» كمنظومة وطنية وحماية الأجور عبر «مُدد»، ومصر لديها «ميزة» وتاريخ طويل من بطاقات الرواتب لموظفي الحكومة والقطاع الخاص. وشركات التقنية المالية التي بنت لمدى أو ميزة تستطيع إعادة استخدام معظم عملها: التوجيه حسب رقم البطاقة، والترميز المحلي، والتسجيل بالهوية الوطنية. أما الأجزاء الخاصة بالإمارات فهي الربط مع نظام حماية الأجور، وقواعد الشعار المشترك، ونطاق قبول جيون الذي ما زال يتوسع. وإن كنت تدير صفحة دفع واحدة للخليج ومصر، فاجعل المنظومات الوطنية نوع بطاقة أساسيًا في طبقة الدفع لا حالة استثنائية.
ما الذي لم يتضح بعد؟
- رسوم بطاقة بوتيم: البيان لا يذكر رسوم حامل البطاقة، فراجع الشروط داخل التطبيق قبل نصح العمال.
- الاستخدام الدولي: البيان لا يوضح إن كانت البطاقة تحمل شعارًا مشتركًا للاستخدام خارج الدولة.
- بطاقات جيون الائتمانية: ماستركارد أول شريك للشعار المشترك الائتماني، لكن لم يُعلن بنك مُصدر أو موعد أو تسعير.
- نطاق القبول: نتورك إنترناشيونال تقبل جيون إلكترونيًا، لكن التغطية لدى جهات القبول الأخرى والمحافظ ما زالت تتوسع، فاختبر قبل أن تعد عملاءك.
كيف تساعد آيفينيكس فرق التقنية المالية والرواتب في الإمارات
في آيفينيكس نصمم ونبني تطبيقات ثنائية اللغة بالعربية والإنجليزية لشركات التقنية المالية والبنوك ومزوّدي الرواتب في الإمارات والسعودية ومصر. ولإطلاق منتج على جيون أو نظام حماية الأجور نبدأ عادة بأسبوعين: نرسم رحلة الراتب إلى البطاقة، ونبني نموذجًا أوليًا للتسجيل لمن يحمل بطاقة لأول مرة، ونراجع صفحة الدفع ورسائل الرفض وفق قواعد المنظومة.
أسئلة شائعة
ما هي بطاقة جيون؟
جيون (جيوَن) هي منظومة البطاقات الوطنية في الإمارات، تملكها وتشغّلها شركة مدفوعات الاتحاد التابعة لمصرف الإمارات العربية المتحدة المركزي. وبطاقة جيون هي بطاقة خصم مباشر أو مسبقة الدفع (والائتمانية قادمة) يصدرها بنك أو دار صرافة أو شركة تقنية مالية مرخصة في الإمارات، وتُعالَج معاملاتها المحلية داخل الدولة بدل الشبكات الدولية. أصبحت البطاقات متاحة للأفراد مع الإطلاق التشغيلي في 20 يوليو 2026، ومعنى الاسم في اللهجة الإماراتية «اللؤلؤة الثمينة».
هل بطاقة جيون فيزا أم ماستركارد؟
ليست أيًا منهما في الأصل. جيون منظومة مستقلة مثل «مدى» في السعودية و«ميزة» في مصر. وللاستخدام خارج الدولة يمكن للجهة المصدرة إصدار بطاقة بشعار مشترك مع شبكة دولية، وأعلنت مدفوعات الاتحاد في 21 يوليو 2026 أول بطاقة ائتمانية بشعار مشترك «جيون–ماستركارد». وبعض البطاقات للاستخدام المحلي فقط، فقد قال بنك أبوظبي الأول إن أول بطاقة خصم جيون أصدرها كانت للاستخدام المحلي عند الإطلاق، لذلك تحقق من الشعارات على بطاقتك وشروط الجهة المصدرة قبل السفر.
كيف أحصل على بطاقة جيون؟
تطلبها من جهة مصدرة لا من مدفوعات الاتحاد مباشرة. وبحسب وكالة أنباء الإمارات (وام) في 23 يوليو 2026، كانت أول 11 جهة جاهزة للإصدار: بنك أبوظبي الأول، وبنك أبوظبي التجاري، ومصرف الشارقة الإسلامي، والإمارات دبي الوطني، وبنك بارودا، وبنك دبي التجاري، والإمارات الإسلامي، وبنك المارية المحلي، وسيتي بنك، والأنصاري للصرافة، وبوتيم ماني، وتنضم بقية الجهات على مراحل. عملاء البنوك يطلبونها عادة من تطبيق البنك، أما العمال الذين يتقاضون رواتبهم عبر خدمة بوتيم لنظام حماية الأجور فتصلهم بطاقة «بوتيم ون جيون» مسبقة الدفع عبر صاحب العمل أو دور الصرافة الشريكة.
ما رسوم بطاقة جيون ومزاياها؟
رسوم حامل البطاقة تحددها كل جهة مصدرة، فراجع جدول الرسوم لدى بنكك أو تطبيقك. أما على جانب التاجر فقالت نتورك إنترناشيونال إنه لا رسوم إضافية على التجار لمعاملات جيون التي تمر عبر بوابتها. وتعلن مدفوعات الاتحاد عن أكثر من 150 عرضًا لحاملي بطاقات جيون تشمل السفر والمطاعم والسينما وتأمينًا على بعض الفئات. وتقول بوتيم إن بطاقتها لا تشترط حدًا أدنى للراتب أو للرصيد.
ماذا تغيّر بطاقة بوتيم ون جيون للعمال المسجلين في نظام حماية الأجور؟
كان كثير من العمال يستخدمون بطاقة الراتب أو المحفظة أساسًا لسحب الأجر نقدًا. البطاقة الجديدة تتيح لهم إنفاق الراتب مباشرة في المتاجر وعبر الإنترنت على المنظومة الوطنية، مع الاستمرار في استخدام بوتيم للتحويل إلى أكثر من 170 وجهة. وتستهدف بوتيم أكثر من 200 ألف عامل في المرحلة الأولى عبر أصحاب العمل ودور الصرافة، وما يصل إلى 4 ملايين عامل لاحقًا.
اقرأ أيضًا
- تحالف UPN من FinTra: تجربة التشغيل البيني تحتاج وضوح السيادة المحلية
- ساما تفعّل Alipay+ في السعودية: تجربة QR للتاجر يجب أن تصمد في ذروة السياحة
- بطاقات شركات Mastercard وAFS: تجربة B2B بين الإمارات ومصر هي الذمم مع SoftPOS
قراءات ذات صلة
- بطاقة RedotPay قيد مراجعة البنك المركزي الهندي: هل بطاقة redotpay آمنة وقانونية في مصر والإمارات والسعودية وفلسطين؟
- لوائح الفوترة الإلكترونية في الإمارات 2026: ما يجب تجهيزه قبل 1 يناير 2027
- بطاقات Reap وVisa المستقرة: منافسو Reap وبدائلها
- التمويل المدمج للمنشآت الصغيرة في الخليج: بوتيم للأعمال مع جيديا وفودكس مع فندينق سوق
- تجربة مسارات الدفع للمنشآت الصغيرة والتجار في المنطقة
- المصرفية المفتوحة في الإمارات ومنصة الطارق: تجربة الموافقة كبوابة وطنية واحدة
- رفض البطاقة ليس رسالة خطأ، إنه مهمة استرداد
- نفاذ والهوية الرقمية الإماراتية والتحقق الإلكتروني: تجربة تسجيل تصمد أمام التنقل بين التطبيقات
- الاحتيال الإلكتروني في الإمارات: ميزات مكافحة الاحتيال التي يجب أن تطلقها تطبيقات البنوك
المصادر
- بيان بوتيم، إطلاق بطاقة بوتيم ون جيون مسبقة الدفع (28 أكتوبر 2026)
- أرابيان بزنس، بوتيم تطلق بطاقة جيون مسبقة الدفع؛ غلف نيوز، أول بطاقة جيون مسبقة الدفع من شركة تقنية مالية (29 أكتوبر 2026)
- وام، نظام حماية الأجور المطوّر (28 أكتوبر 2026)
- غلف نيوز، انضمام سبع مؤسسات مالية إلى نظام حماية الأجور (27 أكتوبر 2026)
- وام، 11 مؤسسة مالية جاهزة لإصدار بطاقات جيون (23 يوليو 2026)
- ذا ناشيونال، بنوك الإمارات تبدأ إصدار بطاقات جيون (20 يوليو 2026)
- مدفوعات الاتحاد، أول بطاقة ائتمانية جيون–ماستركارد؛ بطاقة جيون مسبقة الدفع؛ آني
- غلف بزنس، شراكة بوتيم وبنك المارية لإصدار بطاقة جيون (13 مايو 2025)
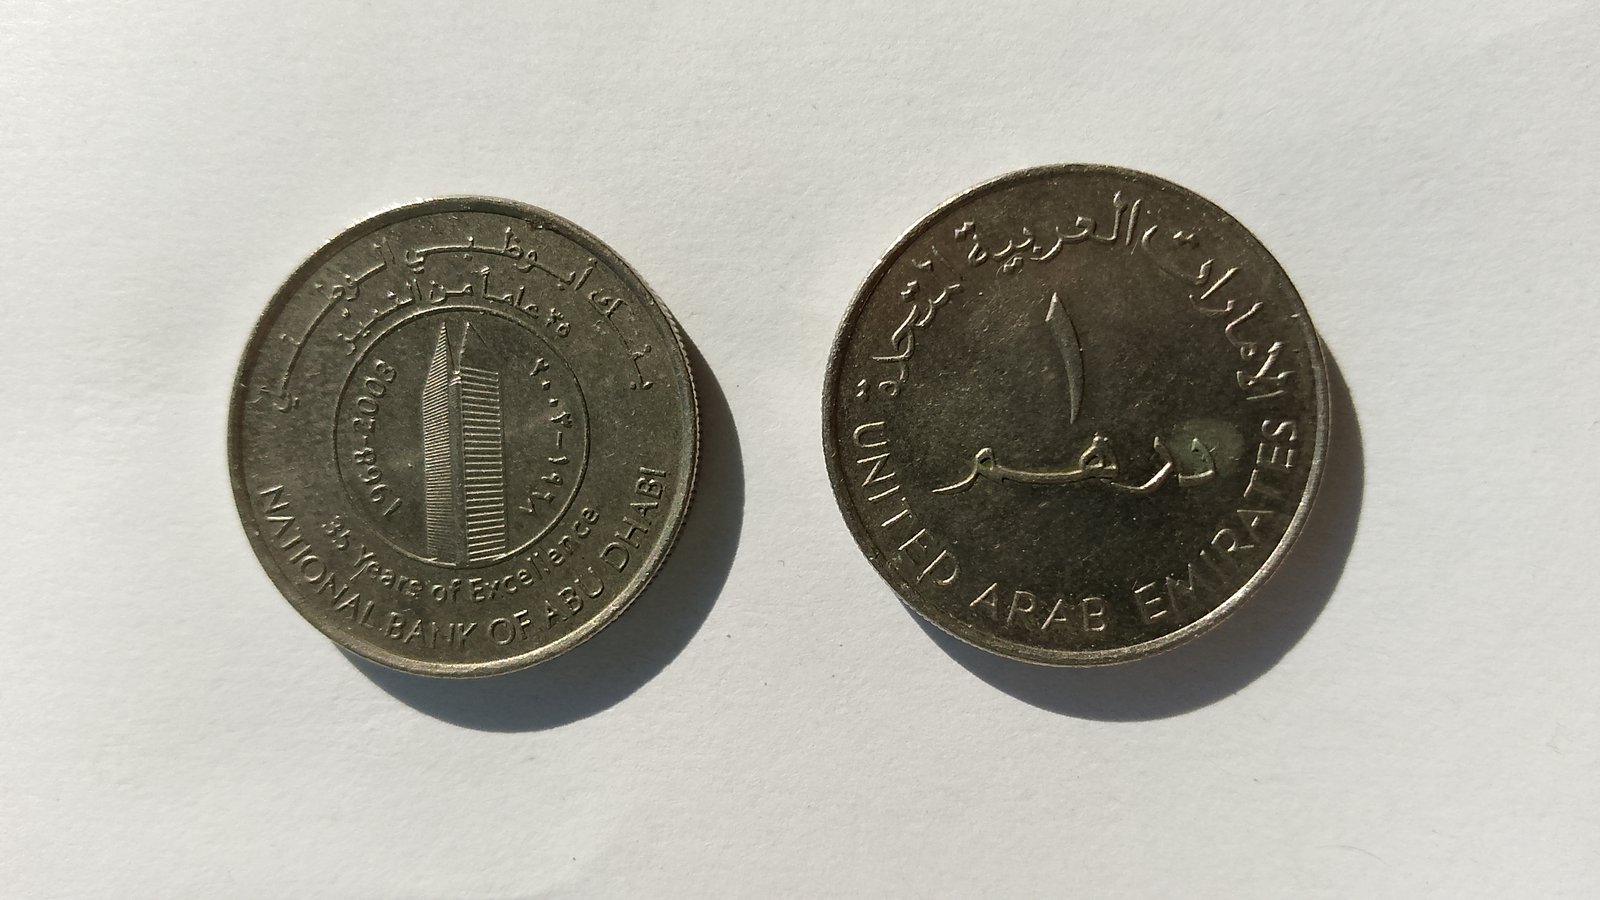
- صورة الغلاف: النقد ما زال مهمًا لكثير من العمال في الإمارات، وبطاقات جيون مسبقة الدفع ونظام حماية الأجور المطوّر يهدفان إلى نقل الأجور من النقد إلى البطاقة. درهم إماراتي ودرهم تذكاري لبنك أبوظبي الوطني. الصورة: LihUlv عبر ويكيميديا كومنز، رخصة CC0، مقصوصة. (المصدر)
